
SATUMEDIA.ID – Pelaksanaan pemungutan Pajak Barang dan Jasa Tertentu (PBJT) di Kabupaten Bandung Barat (KBB) kembali menjadi sorotan. Kali ini, polemik mencuat dari kawasan wisata yang dikelola PT Perhutani Alam Wisata Risorsis (PT Palawi Risorsis), lantaran pajak jasa perhotelan, makanan dan minuman, parkir, serta kesenian dan hiburan yang dipungut dari konsumen belum masuk ke kas Pemerintah Kabupaten (Pemkab) Bandung Barat.
Padahal, PBJT merupakan pajak titipan dari konsumen yang menjadi hak pemerintah daerah dan seharusnya disetorkan sebagai Pendapatan Asli Daerah (PAD). Fakta di lapangan menunjukkan, pajak tersebut masih dikuasai oleh pihak pengelola kawasan wisata.
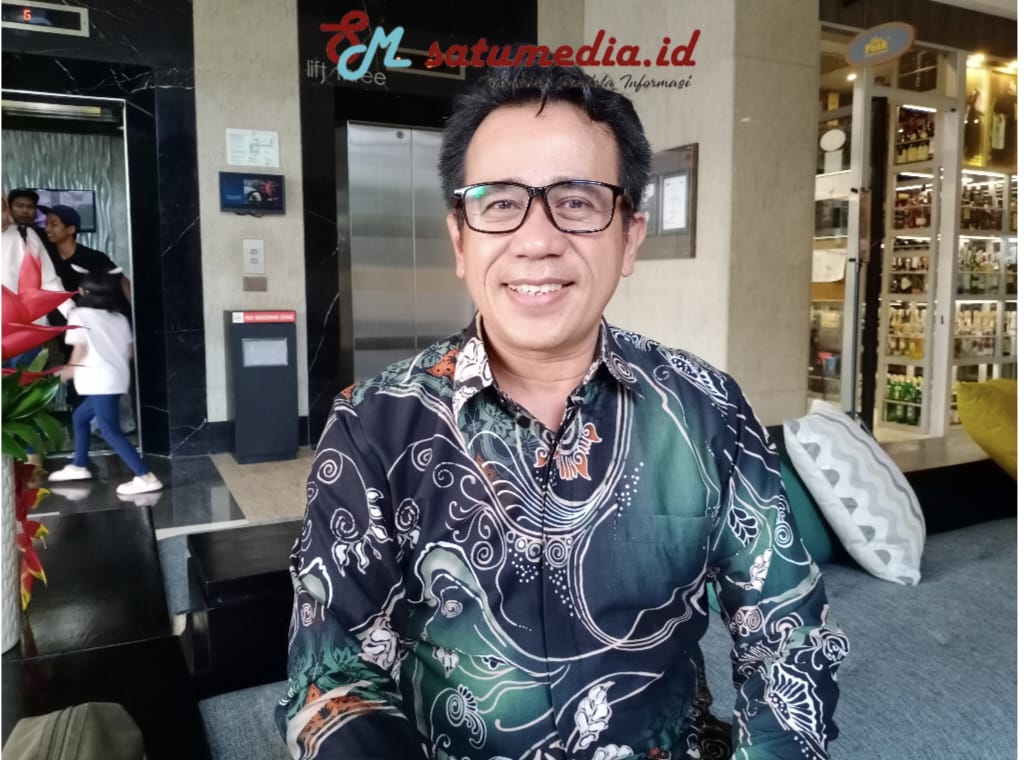
Ketua Komisi II DPRD Kabupaten Bandung Barat, Amung Makmur, menegaskan perlunya langkah tegas dari Badan Pendapatan Daerah (Bapenda) KBB untuk segera memungut PBJT tersebut sesuai ketentuan peraturan perundang-undangan.
“Kami meminta Bapenda KBB melaksanakan pemungutan pajak sesuai regulasi. Acuannya jelas, mulai dari jawaban Menteri Keuangan hingga hasil konsultasi dengan Direktorat Jenderal Bina Keuangan Daerah Kemendagri,” kata Amung, Rabu (31/12/2025).
Amung mengakui adanya tumpang tindih regulasi antara pemungutan pajak daerah dan penerimaan negara bukan pajak (PNBP), mengingat kawasan wisata tersebut berada di wilayah kerja Perhutani. Namun, menurutnya, yang tidak dibenarkan adalah pungutan ganda atau double taxation atas objek pajak yang sama.
“Kalau kita lihat penegasan dari Menteri Keuangan, yang tidak boleh itu pajak berganda. Sementara PBJT ini adalah pajak jasa tertentu, titipan dari konsumen. Artinya, ada hak pemerintah daerah di situ,” tegasnya.
Ia menegaskan, DPRD KBB mendukung penuh langkah Pemerintah Daerah dalam memaksimalkan potensi pajak demi pembangunan dan kemaslahatan masyarakat. Namun, pelaksanaannya harus tetap berlandaskan regulasi agar tidak menimbulkan persoalan hukum di kemudian hari.
“Siapapun badan usaha atau perorangan yang menyelenggarakan jasa hiburan, hotel, makan dan minum, itu ada hak pemerintah daerah. Intinya, Komisi II mendorong Pemda untuk melaksanakan pemungutan sesuai aturan yang berlaku,” ujar Amung.
Lebih lanjut, Amung menekankan pentingnya kejelasan batasan pemungutan PBJT di kawasan hutan milik Perhutani agar tidak tumpang tindih dengan pungutan PNBP. Hal ini merujuk pada Surat Edaran Menteri Kehutanan Nomor SE.6/MENHUT/SETJEN/KUM.02/7/2025 tentang kegiatan kehutanan di kawasan hutan yang tidak dikenakan pajak atau retribusi.
Meski demikian, Amung menyampaikan apresiasi atas upaya Pemerintah Kabupaten Bandung Barat dalam mengimplementasikan ketentuan Pajak Daerah dan Retribusi Daerah (PDRD) sesuai Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), Peraturan Pemerintah Nomor 35 Tahun 2023, serta Perda KBB Nomor 1 Tahun 2024.
“Pemungutan PBJT memiliki dasar hukum yang kuat. Selama objek dan subjek pajaknya terpenuhi, maka pajak daerah wajib dipungut sebesar 10 persen,” jelasnya.
Menurut Amung, objek PBJT adalah penjualan dan konsumsi jasa seperti perhotelan, parkir, serta kesenian dan hiburan, sedangkan objek PNBP adalah hak atau izin yang diberikan negara. Dengan demikian, kedua pungutan tersebut memiliki objek berbeda dan tidak termasuk pungutan ganda.
“Atas dasar itu, PT Palawi Risorsis sudah seharusnya segera menyetorkan PBJT yang telah dipungut dari konsumen kepada Pemerintah Kabupaten Bandung Barat,” tegas Amung.*